Versicherung
Krankenversicherung 2018: Neue Beitragsregelung für freiwillig gesetzlich Versicherte!
Das neue Jahr bringt eine neue Beitragsregelung für Selbstständige in gesetzlichen Krankenversicherungen mit sich. Beiträge werden nun auch rückwirkend korrigiert.
Die Beitragsfestsetzung nach einem Steuerbescheid ist nur noch vorläufig.
Für
selbstständige Künstler und Publizist
lohnt sich außerdem die
Prüfung,
ob die Voraussetzungen für eine Versicherung über die Künstlersozialkasse erfüllt sind.
Unständige Beschäftigung und KSK: Das kann Auswirkungen auf den Versicherungsschutz haben.
Hinveis: KI-generiertes Bild.
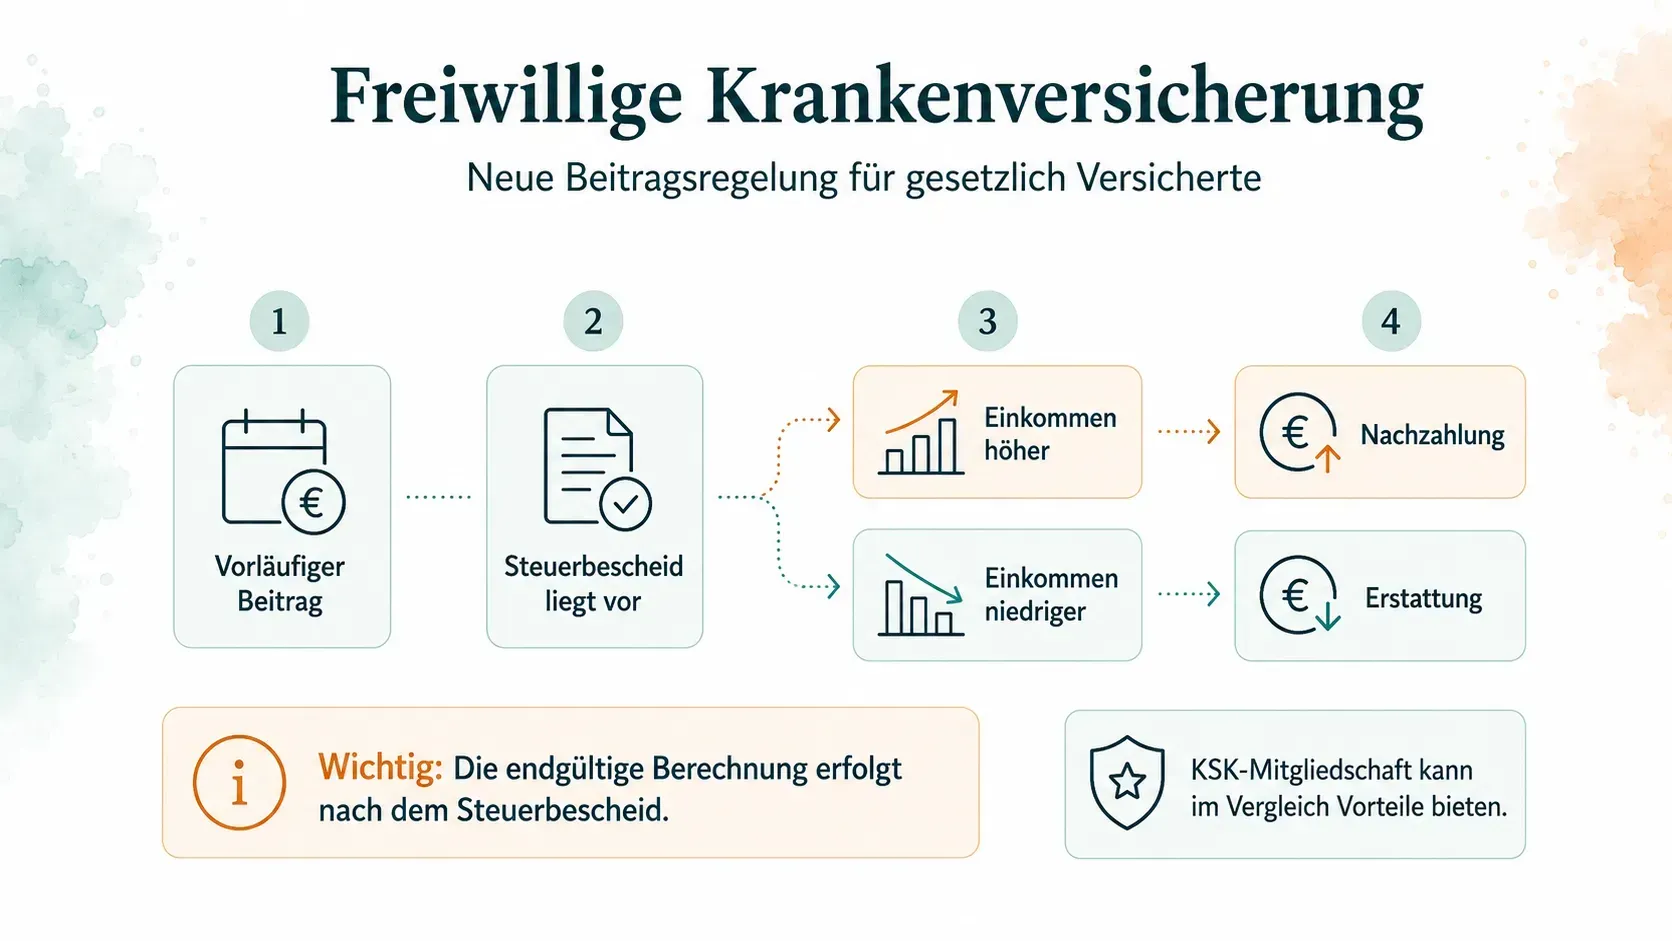
Fazit: Seit 2018 werden die Beiträge freiwillig gesetzlich versicherter Selbstständiger auf das Arbeitseinkommen grundsätzlich zunächst vorläufig festgesetzt. Sobald der Einkommensteuerbescheid für das betreffende Jahr vorliegt, erfolgt die endgültige Berechnung. Dadurch können sowohl Nachzahlungen als auch Erstattungen entstehen.
Bei KSK-Versicherten funktioniert die Beitragsberechnung anders: Maßgeblich ist das geschätzte voraussichtliche Jahresarbeitseinkommen aus der künstlerischen oder publizistischen Tätigkeit. Änderungen dieser Schätzung wirken grundsätzlich nur für die Zukunft.
Aktualisierung 2026
Die 2018 eingeführte Regelung gilt weiterhin.
Auch 2026 werden die nach dem Arbeitseinkommen zu bemessenden Beiträge freiwillig gesetzlich Versicherter grundsätzlich auf Grundlage des zuletzt erlassenen Einkommensteuerbescheids zunächst vorläufig festgesetzt. Nach Vorlage des Steuerbescheids für das jeweilige Kalenderjahr erfolgt die endgültige Berechnung anhand der tatsächlich erzielten beitragspflichtigen Einnahmen.
Weiterhin wichtig ist die Dreijahresfrist: Werden die tatsächlichen Einnahmen auf Verlangen der Krankenkasse nicht innerhalb von drei Jahren nach Ablauf des jeweiligen Kalenderjahres nachgewiesen, können die Beiträge auf Grundlage der Beitragsbemessungsgrenze endgültig festgesetzt werden.
Inzwischen
enthält § 240 SGB V allerdings zusätzliche Schutzregelungen.
Ist beispielsweise für das betreffende Kalenderjahr noch kein Einkommensteuerbescheid ergangen und wird dies gegenüber der Krankenkasse nachgewiesen, kann sich die endgültige Festsetzung zunächst verschieben. Unter bestimmten Voraussetzungen ist außerdem innerhalb von zwölf Monaten nach einer entsprechenden Höchstbeitragsfestsetzung noch eine Neufestsetzung möglich.
In diesem Artikel
Beiträge wurden bislang immer am aktuell vorliegenden Steuerbescheid ermittelt und galten unumstößlich, bis der folgende Steuerbescheid vorlag. Da dieser natürlich neben der Bearbeitung des Finanzamtes in erster Linie von den Abgabegepflogenheiten des Steuerpflichtigen schneller oder später vorlag, waren die Beiträge nicht selten über einen längeren Zeitraum zu hoch oder auch zu niedrig.
Erst mit dem neuen Bescheid wurde der Beitrag angepasst. Da der Beitrag allerdings für den Zeitraum zwischen zwei Steuerbescheiden fix war, ergab sich für jemanden, der mehr verdient hatte, ein Vorteil, denn er musste nichts nachzahlen. Wer aber laut dem neuen Steuerbescheid weniger verdiente, hatte somit zu hohe Beiträge bezahlt, die nicht erstattet wurden.
Das hat sich nun grundlegend geändert.
Neuregelung des Heil- und Hilfsmittelversorgungsgesetzes
Nach einer Neuregelung durch das Heil- und Hilfsmittelversorgungsgesetz (HHVG) dürfen Krankenkassen den Beitrag ihrer freiwillig versicherten Mitglieder auf das Arbeitseinkommen zunächst nur noch vorläufig festlegen.
Der korrekte und endgültige Beitrag wird ermittelt, sobald der Selbstständige den Einkommensteuerbescheid für das jeweilige Jahr bei seiner Krankenkasse einreicht. Somit können die Krankenkassen Beiträge im Nachhinein erstatten oder es muss entsprechend nachgezahlt werden.
Der Einkommensteuerbescheid sollte deshalb zeitnah bei der Krankenkasse eingereicht werden.
Bitte beachten! Die Frist für den Nachweis der tatsächlichen Einnahmen gegenüber der Krankenkasse ist grundsätzlich auf drei Jahre nach Ablauf des jeweiligen Kalenderjahres beschränkt. Werden die erforderlichen Nachweise nicht rechtzeitig vorgelegt, kann die Krankenkasse die Beiträge auf Grundlage der Beitragsbemessungsgrenze endgültig festsetzen.
Inzwischen gibt es allerdings zusätzliche gesetzliche Möglichkeiten, wenn der Einkommensteuerbescheid noch nicht vorliegt oder eine entsprechende Höchstbeitragsfestsetzung bereits erfolgt ist. Die Einzelheiten richten sich nach § 240 SGB V.
Rückwirkend galt die neue Regelung damals nicht. Sie wurde für Beiträge ab dem Jahr 2018 eingeführt.
Was bedeutet das in der Praxis?
Beispiel aus dem ursprünglichen Artikel von 2018: Ein selbstständiger Grafikdesigner, der noch nicht über die Künstlersozialkasse versichert und deshalb freiwillig gesetzlich krankenversichert ist, erzielte laut damaligem Beispiel ein Jahreseinkommen von 38.400 €.
Auf dieser Grundlage wurde für das Folgejahr zunächst ein monatlicher Kranken- und Pflegeversicherungsbeitrag von rund
544 € angesetzt. Im darauffolgenden Jahr stieg sein Gewinn auf
48.000 €. Nach Vorlage des entsprechenden Einkommensteuerbescheids berechnete die Krankenkasse den Beitrag rückwirkend neu.
Im damaligen Beispiel stieg der monatliche Beitrag auf rund
680 €, wodurch eine Nachzahlung von etwa
1.632 € zuzüglich des seinerzeit kassenindividuellen Zusatzbeitrags entstand.
Verdiente der Grafikdesigner im nächsten Jahr wieder weniger, konnte die endgültige Berechnung entsprechend auch zu einer Beitragserstattung führen.
Wichtig: Die genannten Beitragshöhen stammen aus dem ursprünglichen Berechnungsbeispiel von 2018/2019 und sind keine aktuellen Beitragssätze für 2026.
Beitragssätze, Zusatzbeiträge, Pflegeversicherungsbeiträge und Beitragsbemessungsgrenzen haben sich seitdem geändert.
Unverändert relevant ist jedoch das Prinzip des Beispiels: Die Beiträge werden zunächst vorläufig festgesetzt und später anhand des tatsächlichen Einkommens endgültig berechnet.
Bei der KSK funktioniert die Beitragsberechnung anders
Für Versicherte nach dem Künstlersozialversicherungsgesetz gilt eine andere Systematik.
Die KSK-Beiträge werden auf Grundlage des voraussichtlichen Jahresarbeitseinkommens aus der selbstständigen künstlerischen oder publizistischen Tätigkeit berechnet.
Ändert sich die Einkommensprognose im laufenden Jahr deutlich, kann der KSK eine geänderte Einkommenserwartung mitgeteilt werden. Die Beiträge werden dann an die neuen Verhältnisse angepasst.
Diese Änderung wirkt allerdings nur für die Zukunft. Die auf Grundlage der ursprünglichen Einkommensschätzung bereits festgesetzten Monatsbeiträge werden nicht später automatisch anhand des tatsächlich erzielten Jahresgewinns rückwirkend korrigiert.
Der KSK-Beitragsrechner bietet Dir eine erste Orientierung, welche Beiträge sich aus Deinem erwarteten künstlerischen oder publizistischen Jahresarbeitseinkommen ergeben können.
Wer als freiwillig Versicherter in einer gesetzlichen Krankenkasse versichert ist und selbstständig künstlerisch oder publizistisch tätig ist, sollte deshalb prüfen, ob die Voraussetzungen für eine Versicherungspflicht nach dem Künstlersozialversicherungsgesetz erfüllt sind.
Mehr dazu findest Du unter
KSK-Antrag und Aufnahme..
Du bist unsicher, welche Beitragsregelung für Dich gilt?
Wenn Du selbstständig künstlerisch oder publizistisch arbeitest und nicht sicher bist, ob Du über die KSK versicherungspflichtig sein könntest oder wie Dein Arbeitseinkommen gegenüber der KSK einzuordnen ist, können wir Deine Situation gemeinsam prüfen.
Häufige Fragen zur Beitragsregelung für freiwillig gesetzlich versicherte Selbstständige
Werden die Beiträge freiwillig gesetzlich versicherter Selbstständiger rückwirkend korrigiert?
Ja. Die Beiträge auf das Arbeitseinkommen werden grundsätzlich zunächst vorläufig festgesetzt. Nach Vorlage des Einkommensteuerbescheids für das betreffende Kalenderjahr erfolgt die endgültige Berechnung anhand der tatsächlich erzielten beitragspflichtigen Einnahmen.
Dadurch können Nachzahlungen oder Erstattungen entstehen.
Welcher Steuerbescheid ist für die endgültige Berechnung relevant?
Entscheidend ist grundsätzlich der Einkommensteuerbescheid für das Kalenderjahr, für das die Beiträge endgültig festgesetzt werden sollen.
Was passiert, wenn ich meinen Einkommensteuerbescheid nicht rechtzeitig vorlege?
Werden die tatsächlichen Einnahmen auf Verlangen der Krankenkasse nicht innerhalb von drei Jahren nach Ablauf des betreffenden Kalenderjahres nachgewiesen, können die Beiträge auf Grundlage der Beitragsbemessungsgrenze endgültig festgesetzt werden.
Werden KSK-Beiträge später ebenfalls anhand des Steuerbescheids korrigiert?
Grundsätzlich nein.
Die Beiträge nach dem KSVG basieren auf dem voraussichtlichen Jahresarbeitseinkommen aus der selbstständigen künstlerischen oder publizistischen Tätigkeit. Wird die Einkommensschätzung während des Jahres geändert, wirkt sich die Änderung grundsätzlich nur auf zukünftige Beiträge aus
Die Beiträge nach dem KSVG basieren auf dem voraussichtlichen Jahresarbeitseinkommen aus der selbstständigen künstlerischen oder publizistischen Tätigkeit. Wird die Einkommensschätzung während des Jahres geändert, wirkt sich die Änderung grundsätzlich nur auf zukünftige Beiträge aus.
Kann sich jeder Selbstständige über die KSK versichern?
Nein. Voraussetzung ist eine selbstständige künstlerische oder publizistische Tätigkeit und die Erfüllung der gesetzlichen Voraussetzungen des KSVG. Ob Versicherungspflicht besteht, prüft die Künstlersozialkasse.
Quellen und weiterführende Informationen
- § 240 SGB V – Beitragspflichtige Einnahmen freiwilliger Mitglieder
- Bundesministerium für Gesundheit: Heil- und Hilfsmittelversorgungsgesetz – neues Beitragsverfahren für freiwillig versicherte Selbstständige
- Künstlersozialkasse: Beiträge und voraussichtliches Jahresarbeitseinkommen
- Künstlersozialkasse: Änderungsmitteilungen zum Arbeitseinkommen
Das könnte Sie auch interessieren
Ähnliche Beiträge

Persönliche Einordnung
Du möchtest Deine Situation verlässlich klären?
Wir unterstützen Dich bei Fragen zur Künstlersozialversicherung und zum weiteren Vorgehen.