Versicherung
Krankenversicherung: Beitragsregelung für freiwillig gesetzlich versicherte Selbstständige
Freiwillig gesetzlich versichert? So werden Beiträge seit 2018 berechnet.
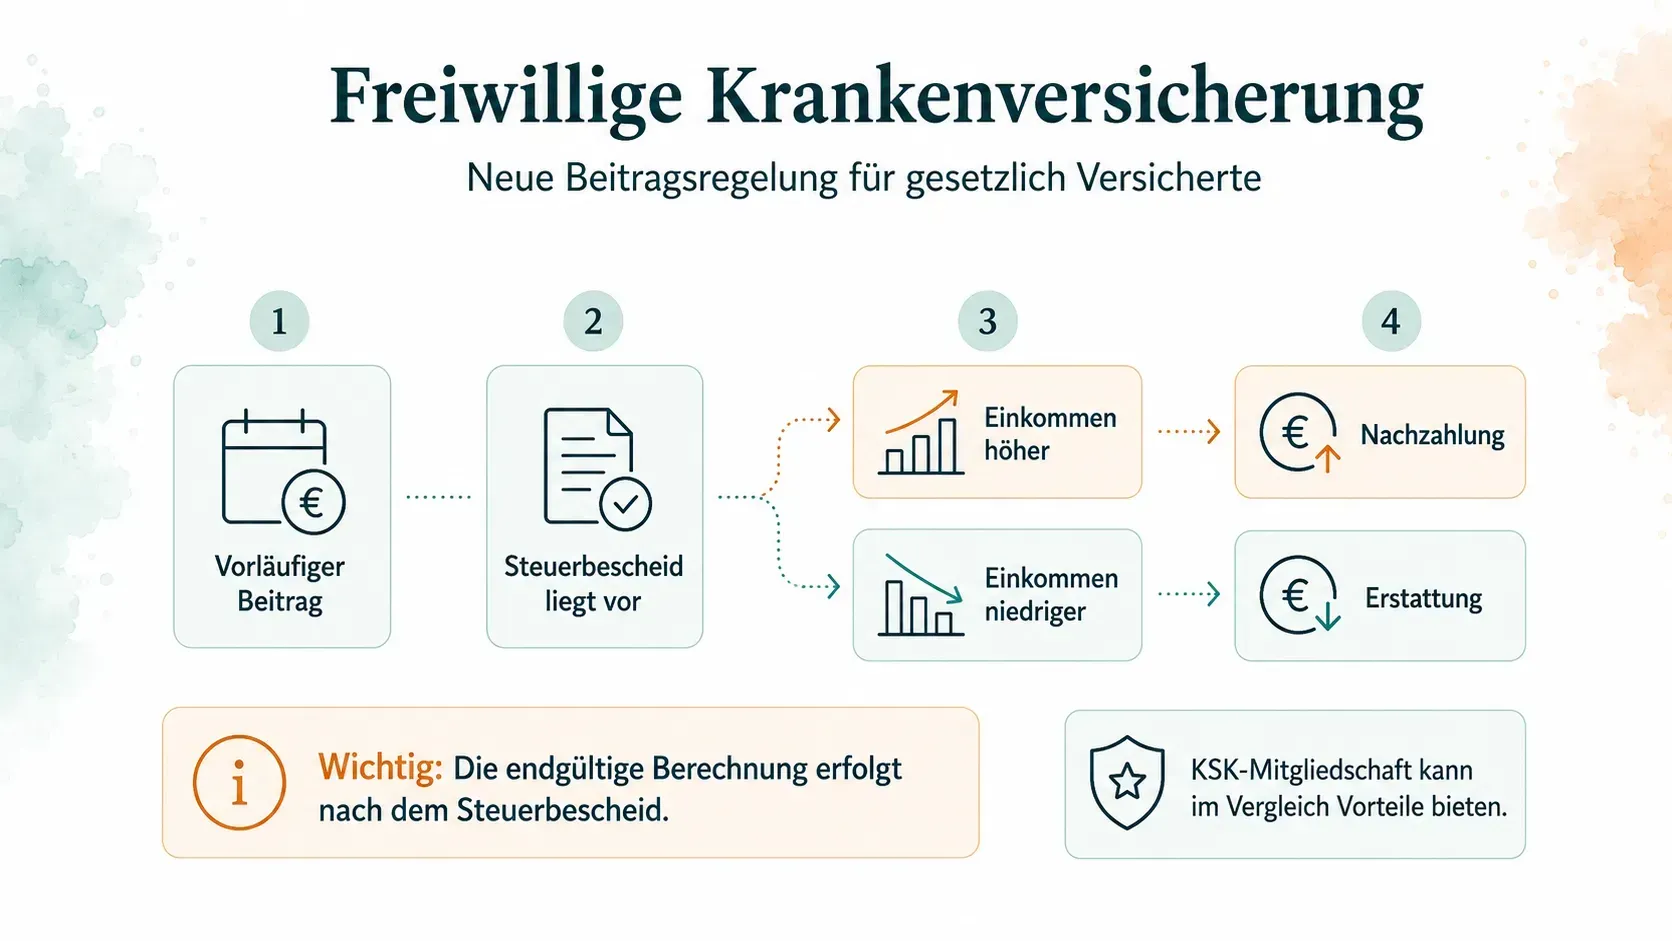
Fazit: Seit 2018 werden die Beiträge freiwillig gesetzlich versicherter Selbstständiger zunächst vorläufig festgesetzt und später anhand des Einkommensteuerbescheids endgültig berechnet. Dadurch können Nachzahlungen oder Erstattungen entstehen.
Seitdem wurden vor allem die Mindestbeiträge und die Regeln zur Vorlage des Steuerbescheids angepasst. Für selbstständige Künstler und Publizisten kann die Künstlersozialversicherung eine deutlich andere Beitragsstruktur bieten, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Zuletzt aktualisiert: September 2026
Die 2018 eingeführte Regelung gilt weiterhin. Seit der ursprünglichen Veröffentlichung dieses Artikels haben sich jedoch einige wichtige Rahmenbedingungen geändert:
- Seit 2019 wurde die Mindestbeitragsbelastung für freiwillig versicherte Selbstständige deutlich reduziert. Die Mindestbemessungsgrundlage beträgt 2026 1.318,33 Euro monatlich.
- Die Regeln zur Vorlage des Einkommensteuerbescheids wurden erweitert. Grundsätzlich müssen die tatsächlichen Einnahmen innerhalb von drei Jahren nach Ablauf des jeweiligen Kalenderjahres nachgewiesen werden. Liegt noch kein Steuerbescheid vor, kann dies gegenüber der Krankenkasse nachgewiesen werden. Unter bestimmten Voraussetzungen ist auch nach einer Festsetzung auf Basis der Beitragsbemessungsgrenze noch innerhalb von zwölf Monaten eine Neufestsetzung möglich.
- Die Beitragswerte haben sich seit 2018 verändert. Für 2026 liegt die Beitragsbemessungsgrenze bei 5.812,50 Euro monatlich beziehungsweise 69.750 Euro jährlich. Der allgemeine Beitragssatz beträgt 14,6 %, der ermäßigte Beitragssatz 14,0 %. Hinzu kommt der Zusatzbeitrag der jeweiligen Krankenkasse.
- Für Versicherte über die Künstlersozialkasse (KSK) gilt weiterhin ein anderes Prinzip: Grundlage ist das gemeldete voraussichtliche Jahresarbeitseinkommen. Änderungen wirken grundsätzlich nur für die Zukunft.
In diesem Artikel
Neuregelung des Heil- und Hilfsmittelversorgungsgesetzes
Mit dem Heil- und Hilfsmittelversorgungsgesetz änderte sich zum Jahr 2018 die Beitragsberechnung für freiwillig gesetzlich versicherte Selbstständige grundlegend.
Bis dahin wurden die Beiträge anhand des jeweils vorliegenden Einkommensteuerbescheids berechnet und galten grundsätzlich so lange, bis ein neuer Steuerbescheid vorlag.
Dadurch konnten die Beiträge über längere Zeit zu hoch oder zu niedrig sein. Wer zwischenzeitlich mehr verdiente, musste für den zurückliegenden Zeitraum grundsätzlich keine entsprechenden Beiträge nachzahlen. Wer dagegen weniger verdiente, hatte unter Umständen zu hohe Beiträge gezahlt, ohne dass diese später anhand des tatsächlich niedrigeren Einkommens korrigiert wurden.
Das hat sich seit 2018 geändert.
Die Krankenkassen setzen die Beiträge auf Grundlage des Arbeitseinkommens zunächst vorläufig fest. Sobald der Einkommensteuerbescheid für das betreffende Jahr vorliegt, werden die Beiträge anhand der tatsächlich erzielten beitragspflichtigen Einnahmen endgültig berechnet.
War das Einkommen höher als zunächst berücksichtigt, kann eine
Nachzahlung entstehen. War das Einkommen niedriger, können zu viel gezahlte Beiträge
erstattet werden.
Wichtig: Einkommensteuerbescheid rechtzeitig vorlegen
Die tatsächlichen Einnahmen müssen der Krankenkasse auf Verlangen grundsätzlich innerhalb von drei Jahren nach Ablauf des betreffenden Kalenderjahres nachgewiesen werden.
Erfolgt dieser Nachweis nicht rechtzeitig, können die Beiträge auf Grundlage der Beitragsbemessungsgrenze endgültig festgesetzt werden.
Die heutige Rechtslage sieht allerdings zusätzliche Möglichkeiten vor:
- Liegt für das betreffende Jahr noch kein Einkommensteuerbescheid vor, kann dies gegenüber der Krankenkasse nachgewiesen werden. Außerdem kann unter bestimmten Voraussetzungen auch nach einer endgültigen Festsetzung auf Basis der Beitragsbemessungsgrenze noch innerhalb von zwölf Monaten eine Neufestsetzung beantragt und der Einkommensteuerbescheid nachgereicht werden.
Eine Aufforderung der Krankenkasse zur Vorlage von Einkommensnachweisen sollte deshalb nicht ignoriert werden.
Was hat sich seit 2019 geändert?
Seit 2019 gilt für freiwillig versicherte Selbstständige eine deutlich niedrigere Mindestbemessungsgrundlage als zuvor.
Für 2026 beträgt sie 1.318,33 Euro monatlich.
Die Beitragsbemessungsgrenze liegt 2026 bei 5.812,50 Euro monatlich beziehungsweise 69.750 Euro jährlich.
- Der allgemeine Beitragssatz zur gesetzlichen Krankenversicherung beträgt
14,6 %, der ermäßigte Beitragssatz ohne Krankengeldanspruch
14,0 %. Hinzu kommt der Zusatzbeitrag der jeweiligen Krankenkasse sowie der Beitrag zur Pflegeversicherung.
Beispiel
Ein selbstständiger Grafikdesigner ist freiwillig gesetzlich krankenversichert.
Für die vorläufige Beitragsberechnung wird zunächst ein Jahreseinkommen von 38.400 Euro zugrunde gelegt. Später zeigt der Einkommensteuerbescheid jedoch ein tatsächliches Arbeitseinkommen von 48.000 Euro.
Die Krankenkasse berechnet die Beiträge für das betreffende Jahr nun auf Grundlage des höheren tatsächlichen Einkommens neu.
Dadurch entsteht eine Nachzahlung auf die Beitragsdifferenz.
Fällt das tatsächliche Einkommen dagegen niedriger aus als zunächst berücksichtigt, kann sich eine entsprechende Beitragserstattung ergeben.
Wie hoch eine Nachzahlung oder Erstattung konkret ausfällt, hängt unter anderem vom Beitragssatz, dem Zusatzbeitrag der Krankenkasse, dem Krankengeldanspruch und der Pflegeversicherung ab.
Was ist bei der Künstlersozialkasse anders?
Für selbstständige Künstler und Publizisten, die die gesetzlichen Voraussetzungen erfüllen, kann Versicherungspflicht über die Künstlersozialkasse bestehen.
Bei der KSK werden die Beiträge auf Grundlage des gemeldeten voraussichtlichen Jahresarbeitseinkommens berechnet.
Ändert sich diese Prognose während des Jahres, kann das erwartete Einkommen gegenüber der KSK angepasst werden. Die daraus resultierende Beitragsänderung wirkt grundsätzlich nur für die Zukunft.
Bereits festgesetzte Monatsbeiträge werden nicht allein deshalb rückwirkend neu berechnet, weil das tatsächlich erzielte Einkommen später von der ursprünglichen Prognose abweicht.
Über die Künstlersozialversicherung beteiligen sich außerdem die Versicherten ähnlich wie Arbeitnehmer grundsätzlich nur etwa zur Hälfte an ihren Sozialversicherungsbeiträgen. Die andere Hälfte wird über die Künstlersozialabgabe und einen Bundeszuschuss finanziert.
Mit unserem KSK-Beitragsrechner kannst Du Dir einen ersten Überblick über Deine mögliche Beitragshöhe verschaffen.
Wer selbstständig künstlerisch oder publizistisch tätig und derzeit freiwillig gesetzlich krankenversichert ist, sollte prüfen, ob die Voraussetzungen für eine Versicherung über die Künstlersozialkasse erfüllt sind.
Gerne unterstützen wir Dich dabei.
Freiwillig versichert und unsicher, ob die KSK infrage kommt?
Wenn Du prüfen möchtest, ob eine Versicherung über die Künstlersozialkasse für Deine Situation relevant ist, kannst Du Deine Fragen in einer KSK-Beratung klären.
Häufige Fragen zur Beitragsregelung für freiwillig gesetzlich Versicherte
Wie werden die Beiträge freiwillig versicherter Selbstständiger festgesetzt?
Die Beiträge werden zunächst vorläufig festgesetzt. Sobald der Einkommensteuerbescheid für das betreffende Jahr vorliegt, erfolgt die endgültige Berechnung anhand der tatsächlich erzielten beitragspflichtigen Einnahmen.
Was passiert bei höherem oder niedrigerem Einkommen?
Ein höheres tatsächliches Einkommen kann zu einer Nachzahlung führen. Bei einem niedrigeren Einkommen können zu viel gezahlte Beiträge erstattet werden.
Wie lange habe ich Zeit, meinen Einkommensteuerbescheid nachzuweisen?
Grundsätzlich müssen die tatsächlichen Einnahmen innerhalb von drei Jahren nach Ablauf des betreffenden Kalenderjahres nachgewiesen werden. Unter bestimmten Voraussetzungen bestehen zusätzliche Möglichkeiten zur späteren Vorlage und Neufestsetzung.
Was ist bei der Künstlersozialkasse anders?
Bei der KSK basiert die Beitragsberechnung auf dem gemeldeten voraussichtlichen Jahresarbeitseinkommen. Änderungen wirken grundsätzlich nur für die Zukunft. Eine spätere Abweichung des tatsächlichen Einkommens führt daher nicht automatisch zu einer rückwirkenden Neuberechnung der bereits festgesetzten Monatsbeiträge.
Quellen und weiterführende Informationen
- KSK: Künstlersozialversicherung und Krankengeld (PDF)
- SGB V § 240 – Beitragspflichtige Einnahmen freiwilliger Mitglieder
- Bundesministerium für Gesundheit: Beiträge der gesetzlichen Krankenversicherung – Beitragssätze und Beitragsbemessungsgrenzen 2026
- Bundesministerium für Gesundheit: GKV-Versichertenentlastungsgesetz – Entlastung von Selbstständigen ab 2019
- Künstlersozialkasse: Berechnung nach dem voraussichtlichen Jahresarbeitseinkommen
- Künstlersozialkasse: Leistungen für Künstler und Publizisten
- Künstlersozialkasse für Künstler und Publizisten
Das könnte Sie auch interessieren
Ähnliche Beiträge

Persönliche Einordnung
Du möchtest Deine Situation verlässlich klären?
Wir unterstützen Dich bei Fragen zur Künstlersozialversicherung und zum weiteren Vorgehen.