Künstlersozialkasse
KSVG 2023: Wichtige Änderungen für Künstler & Publizisten
Selbstständige Kreative können neben ihrer künstlerischen Tätigkeit weitere Einkünfte erzielen.
Wichtige Änderungen zum Künstlersozialversicherungsgesetz
Der Deutsche Bundestag hat am 1. Dezember 2022 den von der Bundesregierung eingebrachten Entwurf eines Achten Gesetzes zur Änderung des Vierten Buches Sozialgesetzbuch und anderer Gesetze (8. SGB IV-Änderungsgesetz) beschlossen.
Die darin enthaltenen weitreichenden Änderungen am
Künstlersozialversicherungsgesetz (KSVG) sind zum 1. Januar 2023 in Kraft getreten.
Fazit: Die Änderungen seit 2023 haben für viele Künstler und Publizisten ganz konkrete Vorteile gebracht: Wer neben seiner künstlerischen Tätigkeit zusätzlich selbstständig in einem anderen Bereich arbeitet, verliert den Kranken- und Pflegeversicherungsschutz über die KSK nicht mehr allein wegen einer starren Hinzuverdienstgrenze. Berufsanfänger sind nach einer Entscheidung für die private Krankenversicherung nicht mehr automatisch dauerhaft daran gebunden, und auch freiwillig gesetzlich Versicherte können unter bestimmten Voraussetzungen einen Beitragszuschuss erhalten.
Gleichzeitig hat die KSK zusätzliche Möglichkeiten erhalten, Einkommen zu überprüfen. Für Unternehmen wiederum kann bereits ein einzelner Auftrag an einen selbstständigen Künstler oder Publizisten eine Künstlersozialabgabe auslösen, wenn die geltende Entgeltgrenze überschritten wird.
Für Dich bedeutet das: Nebentätigkeit, Krankenversicherung und Einkommensmeldung sollten immer anhand Deiner tatsächlichen Situation geprüft werden – einige Vorteile greifen zudem nur, wenn Du selbst einen entsprechenden Antrag bei der KSK stellst.
Aktueller Stand 2026
Die im ursprünglichen Beitrag beschriebenen Änderungen gelten weiterhin. Einige Werte und Rahmenbedingungen haben sich seitdem weiterentwickelt:
- Bei einer zusätzlichen nichtkünstlerischen selbstständigen Tätigkeit gilt weiterhin das 2023 eingeführte Überwiegensprinzip. Entscheidend ist grundsätzlich, welche selbstständige Tätigkeit wirtschaftlich die Haupttätigkeit darstellt.
- Die neue Regelung für Berufsanfänger und private Krankenversicherung gilt weiterhin. Eine Befreiung als Berufsanfänger bleibt nicht mehr automatisch dauerhaft bestehen.
- Wer 2026 eine Befreiung als Höherverdienender beantragen möchte, muss für die Jahre 2023 bis 2025 ein Arbeitseinkommen aus selbstständiger künstlerischer oder publizistischer Tätigkeit von insgesamt mehr als 209.700 Euro nachweisen.
- Der Beitragszuschuss für freiwillig gesetzlich Krankenversicherte besteht weiterhin. Er muss bei der KSK beantragt werden.
- Die erweiterten Prüf- und Auskunftsbefugnisse der KSK gelten weiterhin.
- Bei der Künstlersozialabgabe wurde die im ursprünglichen Beitrag genannte Grenze später angehoben: von 450 Euro bis 2024 auf 700 Euro im Jahr 2025 und auf 1.000 Euro ab 2026. Dies betrifft insbesondere Eigenwerber und Unternehmen, die unter die sogenannte Generalklausel des § 24 Abs. 2 KSVG fallen.
In diesem Artikel
Überwiegensprinzip bei nichtkünstlerischen Tätigkeiten
Berufsanfänger, PKV und Rückkehr zur GKV
Beitragszuschuss für freiwillig gesetzlich Versicherte
Erweiterte Prüfkompetenzen der KSK
Künstlersozialabgabe bei einzelnen Aufträgen
Was die Änderungen für Künstler und Publizisten bedeuten
Häufige Fragen zu den KSVG-Änderungen
Wichtig:
Erste Erfahrungen zu den Punkten 1 bis 3 und zu der Verwaltungspraxis gibt es nun. Zu den Punkten 4 und 5 liegen uns bisher keine konkreten Erkenntnisse vor, wir werden aber noch zu gegebener Zeit dazu berichten.
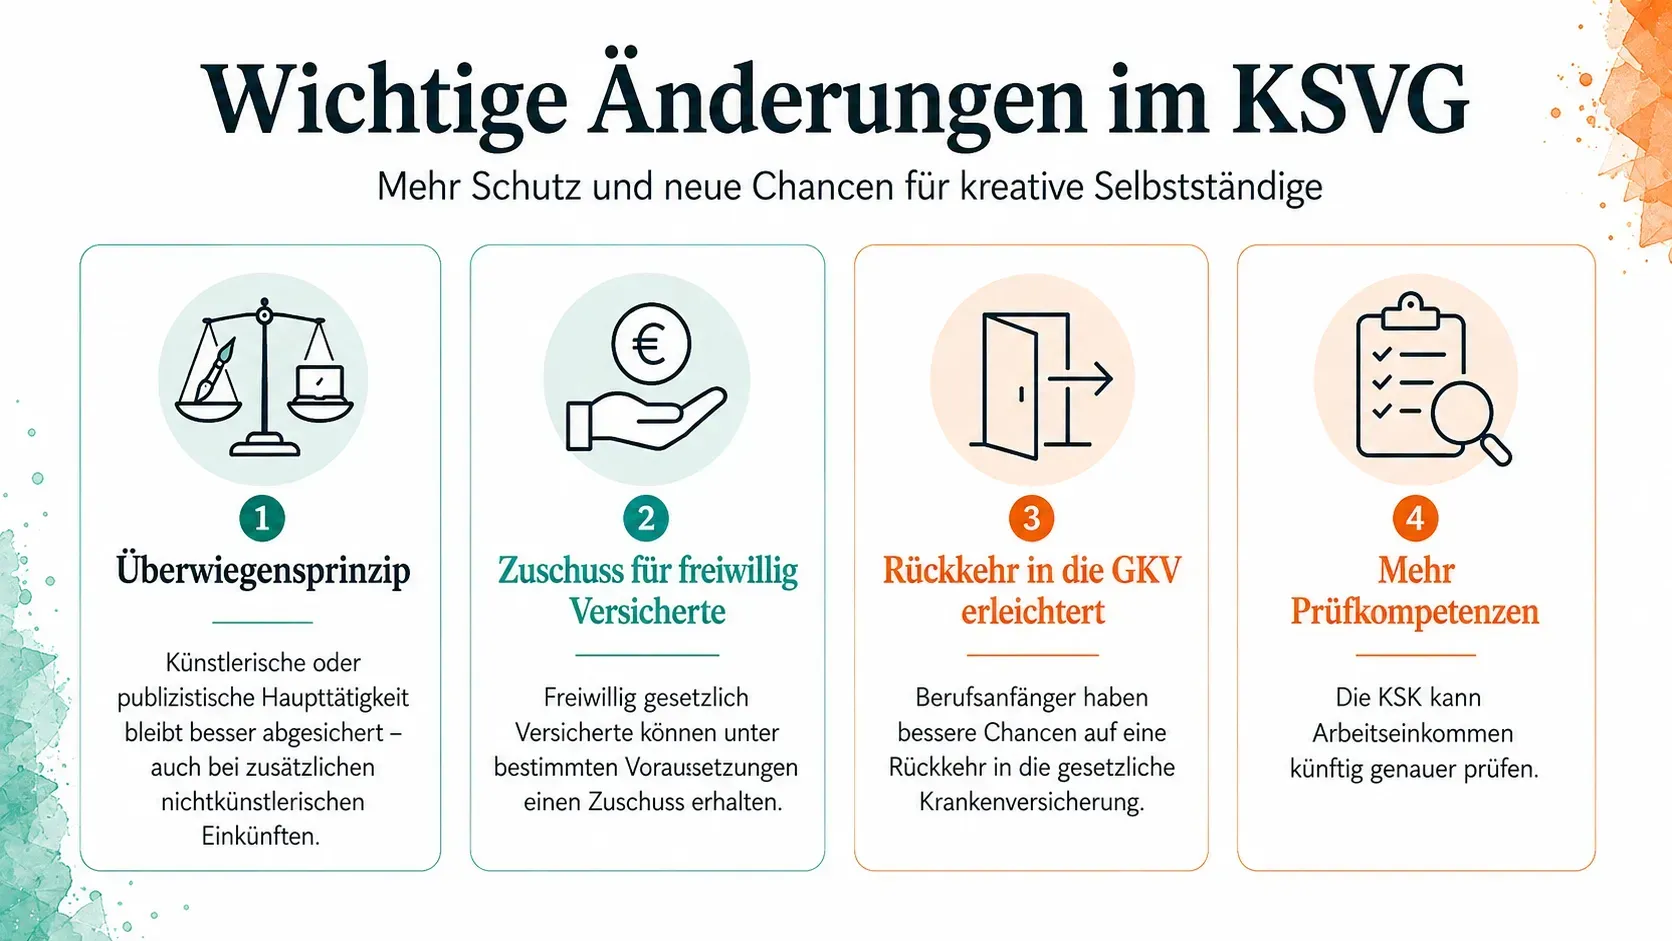
1. Änderung der Hinzuverdienstgrenze für selbstständige nichtkünstlerische Tätigkeiten
Die wohl gravierendste Änderung betrifft die Einführung des „Überwiegensprinzips“ für weitere selbstständige nichtkünstlerische Tätigkeiten.
Bislang war es so, dass das Überwiegensprinzip lediglich für selbstständige Künstler galt, die neben ihrer künstlerischen Tätigkeit noch in einem Anstellungsverhältnis beschäftigt waren. War hier die Anstellung von wirtschaftlich höherer Bedeutung, wurde die Kranken- und Pflegeversicherung über das Angestelltenverhältnis geregelt; war die künstlerische selbstständige Tätigkeit überwiegend, wurde die Krankenversicherungspflicht nach § 1 KSVG durch die KSK beschlossen.
Für Künstler hingegen, die neben ihrer künstlerischen Tätigkeit noch eine weitere selbstständige nichtkünstlerische Tätigkeit ausübten, galt dieses Prinzip jedoch nicht, was zu einer erheblichen Belastung für eine sehr hohe Anzahl von Selbstständigen führte.
So durfte z.B. ein Web-Designer zwar mit dem Design von Websites unbegrenzt viel verdienen; wenn er jedoch mit Programmier- und Wartungstätigkeiten, die von der KSK als klassisch nichtkünstlerisch eingestuft werden, mehr verdiente als 5.400,00 € jährlich – beziehungsweise während der Corona-Sonderregelung 15.600,00 € seit dem 23.07.2021 –, wurde er nach der damaligen Regelung im Bereich der Kranken- und Pflegeversicherung versicherungsfrei.
Dieses führte dazu, dass er sich dann selbst krankenversichern lassen musste und keinen Zuschuss mehr über die KSK in Anspruch nehmen konnte.
Dass diese Regelung zu einer ungerechtfertigten Benachteiligung für betroffene Personen wurde, haben wir in der Vergangenheit bereits oft bemängelt.
Seit dem 1. Januar 2023 gilt in § 5 Abs. 1 Nr. 5 KSVG auch für Selbstständige das Überwiegensprinzip, sodass die künstlerische Tätigkeit nur noch die wirtschaftliche Haupttätigkeit sein muss, um auch in der Kranken- und Pflegeversicherung den Versicherungsschutz über die KSK aufrechtzuerhalten.
Folglich müssen Selbstständige nicht mehr sklavisch eine sehr geringe Hinzuverdienstgrenze für nichtkünstlerische Tätigkeiten einhalten, um den Versicherungsschutz über die KSK nicht zu gefährden. Entscheidend ist vielmehr, welche der beiden selbstständigen Tätigkeiten wirtschaftlich die Haupttätigkeit darstellt.
Diese Änderung stellt eine erhebliche Erleichterung für viele selbstständige Künstler und Publizisten dar und wird von uns sehr begrüßt.
2. Berufsanfänger, die private Krankenversicherung und die Rückkehr zur gesetzlichen KV
Bis zum 31. Dezember 2022 war es so, dass ein Berufsanfänger innerhalb der gesetzlichen Frist einen Antrag auf Befreiung von der gesetzlichen Krankenversicherungspflicht stellen konnte, sofern er einen entsprechenden privaten Krankenversicherungsschutz nachwies.
Während der ersten Berufsjahre bestand die Möglichkeit, die Befreiung wieder zu beenden und in die gesetzliche Krankenversicherung zurückzukehren.
Nach Ablauf dieser Möglichkeit war die Befreiung nach der damaligen Rechtslage jedoch grundsätzlich bindend, sodass – zumindest nach dem KSVG – keine Rückkehr mehr in die gesetzliche Krankenversicherung möglich war.
Da insbesondere Berufsanfänger jedoch die Auswirkungen und Tragweite ihrer versicherungsrechtlichen Entscheidungen noch nicht umfänglich einschätzen können, führte diese Regelung dazu, dass den Betroffenen oftmals aus Unsicherheit oder Unkenntnis heraus das gesamte weitere Berufsleben lang der Weg zurück zur gesetzlichen Krankenversicherung verwehrt blieb.
Durch die Neuregelung des § 6 Abs. 2 KSVG wurde die Befreiung von der gesetzlichen Krankenversicherungspflicht jedoch an die Regelung für Höherverdienende gemäß § 7 KSVG gekoppelt.
Das bedeutet, dass die Befreiung als Berufsanfänger nach Ablauf des gesetzlich vorgesehenen Zeitraums endet, sofern nicht die Voraussetzungen für eine Befreiung als Höherverdienender erfüllt sind und ein entsprechender Antrag gestellt wird.
Eine Befreiung als Höherverdienender ist dagegen unwiderruflich.
Für einen entsprechenden Antrag im Jahr 2026 müssen die Einkünfte aus selbstständiger künstlerischer oder publizistischer Tätigkeit in den Jahren 2023 bis 2025 insgesamt mehr als 209.700 Euro betragen haben.
Auch diese Änderung wird von uns sehr begrüßt, da sie den Schutz von selbstständigen Künstlern und Publizisten vor einer möglicherweise unbedachten langfristig bindenden Entscheidung zugunsten einer Rückkehr in das gesetzliche Krankenversicherungssystem erheblich ausweitet.
Berufsanfängern wird mithin die Möglichkeit eingeräumt, das private Krankenversicherungssystem zunächst zu nutzen, ohne dass allein diese Entscheidung automatisch für das gesamte weitere Berufsleben bindend bleibt.
3. Beitragszuschuss für ehemals von der Krankenversicherungspflicht Befreite
Doch auch für Personen, die sich ehemals als Berufsanfänger von der gesetzlichen Krankenversicherungspflicht haben befreien lassen und nun freiwillig gesetzlich versichert sind, gibt es gute Neuigkeiten.
Diesen stand vor dem 1. Januar 2023 im Gegensatz zu privat Versicherten kein entsprechender Zuschuss zur freiwilligen gesetzlichen Krankenversicherung nach dem KSVG zu.
Durch die Neuregelung der §§ 10 und 10a KSVG wurde diese Ungleichbehandlung aufgehoben, sodass nun auch freiwillig gesetzlich Krankenversicherte unter den gesetzlichen Voraussetzungen auf Antrag einen Beitragszuschuss zur gesetzlichen Kranken- und Pflegeversicherung erhalten können.
Wichtig dabei: Der Zuschuss wird nicht automatisch gezahlt. Er muss bei der Künstlersozialkasse beantragt werden.
Für freiwillig gesetzlich Versicherte beginnt der Anspruch grundsätzlich mit dem Kalendermonat nach der Antragstellung.
Diese Neuregelung wird erfahrungsgemäß nicht sehr viele Künstler und Publizisten betreffen. Für betroffene Personen kann sie jedoch einen finanziellen Vorteil von mehreren hundert Euro monatlich darstellen.
Deshalb sollte im Einzelfall definitiv überprüft werden, ob Du zum Kreis der zuschussberechtigten Personen nach § 10 KSVG gehörst und einen entsprechenden Zuschuss zur Kranken- und Pflegeversicherung bei der KSK beantragen kannst.
4. Ausweitung der Prüfkompetenzen durch die Künstlersozialkasse
Mit der Neufassung des § 13 KSVG erhielt die Künstlersozialkasse weitergehende Befugnisse, um für die Prüfung der Einkommensverhältnisse Angaben und Nachweise von den Betroffenen anzufordern.
Die KSK kann insbesondere Angaben darüber verlangen, in welcher Höhe Arbeitseinkommen aus künstlerischen, publizistischen und sonstigen selbstständigen Tätigkeiten in bis zu sechs vorangegangenen Kalenderjahren erzielt wurde.
Zum Nachweis kann sie unter anderem Einkommensteuerbescheide oder Gewinn- und Verlustrechnungen verlangen.
Unter den gesetzlichen Voraussetzungen kann die KSK bei bestimmten Prüfungen außerdem personenbezogene Daten bei den Finanzbehörden nach § 31 Abs. 2 der Abgabenordnung anfordern.
Für Versicherte bedeutet dies vor allem, dass die gegenüber der KSK gemeldeten Einkommensangaben nachvollziehbar sein und auf einer realistischen Einschätzung des voraussichtlichen Arbeitseinkommens beruhen sollten.
5. Künstlersozialabgabe auch bei einmaliger Auftragserteilung möglich
Im Juni 2022 hatte das Bundessozialgericht geurteilt, dass Unternehmer, die nur einmalig im Kalenderjahr zum Zwecke der Werbung oder Öffentlichkeitsarbeit einen Auftrag an einen selbstständigen Künstler oder Publizisten erteilen, hierfür nach der damals geltenden Rechtslage auch dann keine Künstlersozialabgabe zahlen mussten, wenn die Vergütung des Auftrages die damalige Grenze von 450,00 € überstieg (vgl. BSG, Urteil v. 1.6.2022, B 3 KS 3/21 R).
Geklagt hatte hier ein Rechtsanwalt, der einen Webdesigner mit der Erstellung einer Internetseite beauftragt hatte und im Anschluss von der Künstlersozialkasse zur Abgabepflicht herangezogen wurde.
Der Gesetzgeber reagierte auf dieses Urteil und fasste § 24 KSVG neu, sodass bei Eigenwerbung beziehungsweise unter der Generalklausel auch ein einzelner Auftrag eine Abgabepflicht auslösen kann, wenn die maßgebliche Entgeltgrenze überschritten wird.
Durch diese Änderung sollte bei der KSK-Abgabepflicht mehr Rechtssicherheit geschaffen werden.
Wichtig für 2026: Die im ursprünglichen Beitrag genannte Grenze von 450 Euro gilt heute nicht mehr.
Für die Jahre bis einschließlich 2024 betrug die maßgebliche Grenze 450 Euro. Im Jahr 2025 wurde sie auf 700 Euro angehoben. Seit dem 1. Januar 2026 liegt sie bei 1.000 Euro im Kalenderjahr.
Das bedeutet: Bei Eigenwerbung oder in den von der Generalklausel erfassten Fällen kann auch ein einziger Auftrag eine Künstlersozialabgabepflicht auslösen, wenn die relevante Entgeltsumme im Kalenderjahr 1.000 Euro übersteigt.
Für sogenannte typische Verwerter gelten teilweise andere Regeln; dort besteht nicht dieselbe Bagatellgrenze.
Was die Änderungen für Künstler und Publizisten bedeuten
Die meisten Änderungen des KSVG erscheinen aus unserer Sicht sehr begrüßenswert.
Die Einführung des Überwiegensprinzips für Selbstständige, die sowohl künstlerische als auch nichtkünstlerische Tätigkeiten ausüben, ist ein lang geforderter und notwendiger Schritt, um im Hinblick auf eine zunehmend hybridere Arbeitswelt, in der Mehrfachtätigkeiten immer stärker zur Normalität werden, einen effektiven Versicherungsschutz zu gewährleisten.
Die Änderung erleichtert den Start beziehungsweise Verbleib in einer hauptberuflichen künstlerischen oder publizistischen Tätigkeit und bringt bei der Kranken- und Pflegeversicherung eine überfällige Annäherung an die Regelungen, die bei zusätzlichen abhängigen Beschäftigungen bereits länger gelten.
Auch die Zuschussberechtigung für freiwillig gesetzlich Krankenversicherte und die Erleichterungen für Berufsanfänger zur Rückkehr in die gesetzliche Krankenversicherung sind Änderungen, die sich für viele Künstler und Publizisten positiv darstellen.
Gleichzeitig zeigen die erweiterten Prüfkompetenzen der Künstlersozialkasse, dass die eigenen Einkommensverhältnisse und die gegenüber der KSK gemachten Angaben sauber dokumentiert werden sollten.
Auch bei der
Künstlersozialabgabe lohnt sich ein genauer Blick: Seit 2023 kann unter den gesetzlichen Voraussetzungen bereits ein einzelner Auftrag relevant werden – wobei seit 2026 die neue Grenze von 1.000 Euro zu beachten ist
Was bedeuten die Änderungen für Deine Situation?
Wenn Du unsicher bist, wie sich die KSVG-Regelungen auf Deine persönliche Situation auswirken, kannst Du Deine Fragen in einer KSK-Beratung klären.
Häufige Fragen zu den Änderungen des KSVG
Darf ich neben meiner künstlerischen Tätigkeit zusätzlich selbstständig in einem anderen Bereich arbeiten?
Ja. Eine zusätzliche nichtkünstlerische selbstständige Tätigkeit führt nicht mehr allein wegen einer festen Hinzuverdienstgrenze zum Verlust der Kranken- und Pflegeversicherung über die KSK.
Entscheidend ist grundsätzlich, welche selbstständige Tätigkeit wirtschaftlich die Haupttätigkeit darstellt.
Bleibt die Befreiung von der gesetzlichen Krankenversicherung als Berufsanfänger dauerhaft bestehen?
Für neue Fälle grundsätzlich nicht. Die Befreiung als Berufsanfänger endet nach dem gesetzlich vorgesehenen Zeitraum, sofern anschließend keine Befreiung als Höherverdienender nach § 7 KSVG beantragt und bewilligt wird.
Eine Befreiung als Höherverdienender ist dagegen nicht widerrufbar.
Welche Einkommensgrenze gilt 2026 für eine Befreiung als Höherverdienender?
Wer 2026 einen Antrag stellen möchte, muss in den Jahren 2023 bis 2025 insgesamt mehr als 209.700 Euro Arbeitseinkommen aus selbstständiger künstlerischer oder publizistischer Tätigkeit erzielt haben.
Können freiwillig gesetzlich Versicherte einen Beitragszuschuss der KSK erhalten?
Ja. Wer unter die entsprechenden Befreiungsregelungen des KSVG fällt und freiwillig gesetzlich krankenversichert ist, kann einen Zuschuss zur Kranken- und Pflegeversicherung beantragen.
Der Zuschuss wird nicht automatisch gezahlt.
Darf die KSK Einkommensnachweise verlangen?
Ja. Die KSK kann unter den gesetzlichen Voraussetzungen Angaben und Nachweise zu den Einkommensverhältnissen verlangen, beispielsweise Einkommensteuerbescheide oder Gewinn- und Verlustrechnungen.
Kann bereits ein einzelner Auftrag Künstlersozialabgabe auslösen?
Ja. Bei Eigenwerbung und in den von der Generalklausel erfassten Fällen kann grundsätzlich bereits ein einzelner Auftrag zur Abgabepflicht führen, wenn die maßgebliche Entgeltgrenze überschritten wird.
Seit 2026 liegt diese Grenze bei 1.000 Euro im Kalenderjahr.
Für typische Verwerter gelten eigene Regeln; für sie besteht diese Bagatellgrenze nicht in gleicher Weise.
Quellen
- BMAS: Achtes Gesetz zur Änderung des Vierten Buches Sozialgesetzbuch und anderer Gesetze
- KSVG § 5 – Versicherungsfreiheit und wirtschaftliche Haupttätigkeit
- KSVG § 6 – Befreiung von der Krankenversicherungspflicht für Berufsanfänger
- KSVG § 7 – Befreiung von der Krankenversicherungspflicht für Höherverdienende
- Künstlersozialkasse: Berufsanfänger, Höherverdienende und Befreiung von der Krankenversicherungspflicht
- KSVG § 10 – Beitragszuschuss zur Krankenversicherung
- KSVG § 10a – Beitragszuschuss zur Pflegeversicherung
- KSVG § 13 – Auskunfts- und Nachweispflichten zum Arbeitseinkommen
- KSVG § 24 – Voraussetzungen der Künstlersozialabgabe
- Künstlersozialkasse: Wer ist zur Künstlersozialabgabe verpflichtet?
- BMAS: Änderungen 2025/2026 bei der Bagatellgrenze der Künstlersozialabgabe
Das könnte Sie auch interessieren
Ähnliche Beiträge
Persönliche Einordnung
Du möchtest Deine Situation verlässlich klären?
Wir unterstützen Dich bei Fragen zur Künstlersozialversicherung und zum weiteren Vorgehen.