Künstlersozialkasse
Künstlersozialabgabe: Entwicklung, Abgabesätze und wichtige Änderungen
Die Künstlersozialabgabe begleitet Unternehmen, Künstler und Publizisten seit Jahrzehnten. Auch Freie Wildbahn hat über viele Jahre immer wieder über Veränderungen des Abgabesatzes, die Kontrollen der Deutschen Rentenversicherung und die Finanzierung der Künstlersozialversicherung berichtet.
Dieser Beitrag bündelt die wichtigsten Entwicklungen unserer früheren Veröffentlichungen und ergänzt sie um den aktuellen Stand für 2025 und 2026.
Die historischen Abschnitte dokumentieren jeweils den damaligen Stand.
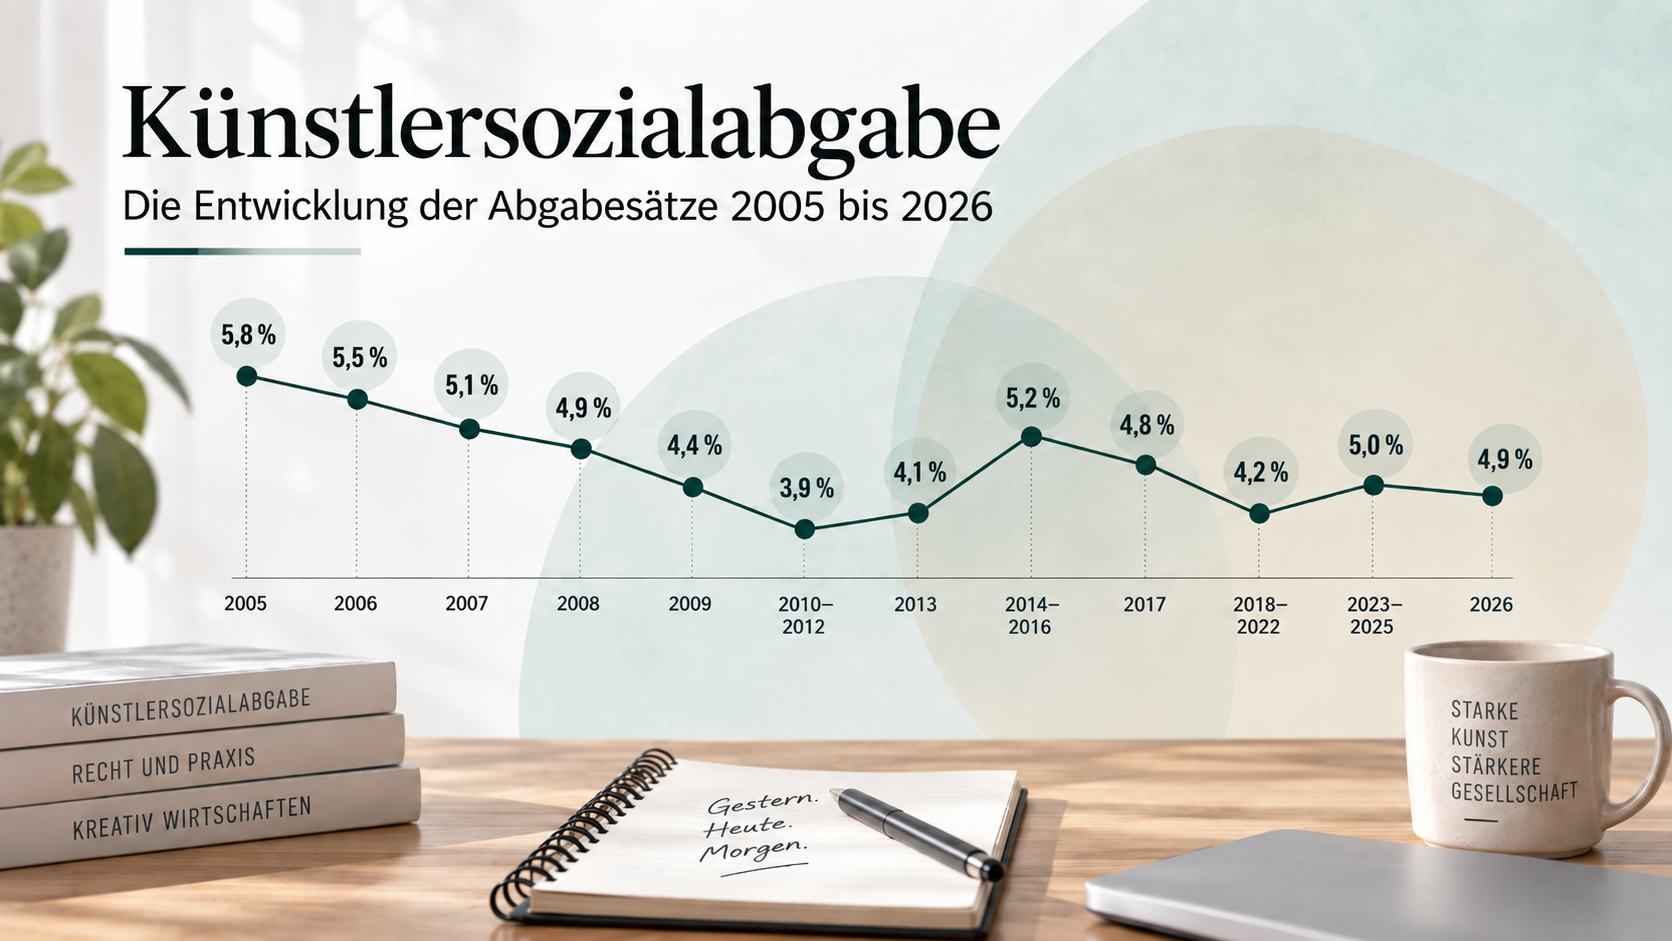
Künstlersozialabgabe 2026: Abgabesatz, Abgabepflicht und neue 1.000-Euro-Grenze im Überblick. Bildhinweis: KI-generierte Illustration.
Fazit: Die Entwicklung der Künstlersozialabgabe zeigt, dass sich der Abgabesatz über die Jahre immer wieder verändert hat. Einen wesentlichen Einfluss hatten dabei die stärkere Erfassung abgabepflichtiger Unternehmen, die Kontrollen durch die Deutsche Rentenversicherung und die jeweilige Finanzierung der Künstlersozialversicherung.
Besonders wichtig bleibt dabei ein Punkt: Die Abgabepflicht hängt nicht davon ab, ob die beauftragte Künstlerin oder der beauftragte Künstler selbst über die Künstlersozialkasse versichert ist. Entscheidend ist die beauftragte künstlerische oder publizistische Leistung und die konkrete gesetzliche Konstellation.
Für 2025 lag der Abgabesatz bei 5,0 Prozent. Im Jahr 2026 beträgt die Künstlersozialabgabe 4,9 Prozent. (Künstlersozialkasse)
Seit 2026 gilt außerdem bei Eigenwerbung und bei der sogenannten Generalklausel grundsätzlich ein Grenzbetrag von mehr als 1.000 Euro im Kalenderjahr. Für typische Verwerter gilt diese Bagatellgrenze dagegen nicht. (Künstlersozialkasse)
In diesem Artikel
2007: Gesetzesnovelle, Prüfungen und Finanzierung
2009: Geschäftsberichte, Mitarbeiterzeitungen und Intranets
2012 bis 2014: Der Abgabesatz steigt wieder
2016 bis 2019: Mehr erfasste Unternehmen – sinkende Abgabesätze
2020 und 2021: Corona, Bundeszuschüsse und 4,2 Prozent
2007: Gesetzesnovelle, Prüfungen und Finanzierung
Über die seit dem 15. Juni 2007 geltende Gesetzesnovelle zum Künstlersozialversicherungsgesetz (KSVG) wurde bereits seit Anfang des Jahres 2007 ununterbrochen berichtet. Nicht zu Unrecht war die Rede von weitreichenden Folgen für abgabepflichtige Unternehmen.
Freie Wildbahn hatte darüber bereits seit Ende 2004 berichtet. Die Künstlersozialkasse stand auf dem Prüfstand und es konnte eigentlich nur ein Ergebnis geben:
Der Patient war „krank“, stellte aber eine sozialpolitisch wichtige Errungenschaft dar, sodass die Erhaltung Priorität hatte.
Hierzu musste eigentlich nur die Finanzierung überprüft und neu justiert werden.
Seit Anfang 2005 hatte die KSK zunächst durch Stichproben festgestellt, welches Abgabenpotential zur Verfügung stand. Knapp 9.600 Unternehmen wurden angeschrieben und circa die Hälfte meldete sich mit der Angabe, dass wohl Abgaben zu entrichten seien.
Die Deutsche Rentenversicherung sollte mit ihren rund 3.000 Prüfern nun flächendeckend bei der Eintreibung dieser Abgaben behilflich sein.
Bei derartigen Betriebsprüfungen konnten allerdings auch die Versicherten in das Blickfeld der Prüfer kommen, da gezielt nach Honoraren für Freie aus Kunst, Medien und Publizistik gesucht wurde.
Der Abgabesatz sank von 5,8 Prozent im Jahr 2005 über 5,5 Prozent 2006 und 5,1 Prozent 2007 auf 4,9 Prozent im Jahr 2008.
Bereits damals hatten wir allerdings Zweifel daran, dass sich dauerhaft Abgabesätze mit einer Zwei vor dem Komma erreichen lassen würden.
2009: Geschäftsberichte, Mitarbeiterzeitungen und Intranets
Die Künstlersozialkasse interessiert sich nicht nur für klassische Kulturunternehmen.
Bereits 2009 haben wir darauf hingewiesen, dass auch Extranets und Geschäftsberichte von Unternehmen relevant sein können.
Unternehmen, die beispielsweise ihre Geschäftsberichte veröffentlichen und von freien Textern oder Journalisten aufbereiten lassen, sollten berücksichtigen, dass entsprechende Honorare unter die Künstlersozialabgabe fallen können.
Gleiches gilt für Mitarbeiterzeitungen und Intranets, die durch freie Redakteure und Journalisten, Webdesigner oder Texter redaktionell und grafisch betreut werden.
In all diesen Bereichen besteht grundsätzlich Potential für die Abgabe an die Künstlersozialkasse.
2012 bis 2014: Der Abgabesatz steigt wieder
Die KSK-Abgabe stieg ab 2013 wieder auf 4,1 Prozent.
Seit 2005 sorgte diese Abgabe bei Vertretern der Wirtschaft für Unmut und brachte Künstler und Publizisten immer wieder in unangenehme Gespräche mit ihren Auftraggebern.
Die Abgabe war 2005 stark gestiegen, da längst nicht alle abgabepflichtigen Unternehmen zu Abgaben herangezogen wurden bzw. freiwillig leisteten. In vielen Fällen waren sich die Unternehmen keiner Schuld bewusst, da die Abgabe selbst bei Steuerberatern noch wenig bekannt war.
Die Einnahmen der KSK stiegen anschließend, wodurch der Abgabesatz für mehrere Jahre auf 3,9 Prozent zurückging.
Die Abgabe ist nicht personenbezogen
Bereits damals haben wir einen Punkt immer wieder betont:
- Die Abgabe wird von Unternehmen erhoben, die Leistungen selbständiger Künstler, Journalisten, Publizisten und anderer kreativer Berufsgruppen auf Honorarbasis nutzen.
- Dabei spielt es grundsätzlich keine Rolle, ob der Auftragnehmer selbst Mitglied der Künstlersozialkasse ist oder sich freiwillig bzw. privat versichert hat.
Die Künstlersozialabgabe knüpft an die Verwertung der künstlerischen oder publizistischen Leistung an und nicht an den persönlichen Versicherungsstatus des Auftragnehmers.
2014 stieg der Abgabesatz schließlich wieder auf 5,2 Prozent.
Auch damals spielte die Kontrolle durch die Deutsche Rentenversicherung eine wichtige Rolle. Seit 2007 wurde die Künstlersozialabgabe im Rahmen der normalen Betriebsprüfungen zunehmend kontrolliert bzw. nachgefordert.
2016 bis 2019: Mehr erfasste Unternehmen – sinkende Abgabesätze
Ab 2017 zeigte die verstärkte Erfassung abgabepflichtiger Unternehmen Wirkung.
Die Künstlersozialabgabe wurde zunächst auf 4,8 Prozent für 2017 gesenkt.
Ein Jahr später folgte eine weitere Senkung auf 4,2 Prozent.
Mittlerweile gab es zu diesem Zeitpunkt beinahe 190.000 Versicherte in der Künstlersozialkasse.
Durch die von den verwertenden Unternehmen zu entrichtende Künstlersozialabgabe werden die Beiträge zur gesetzlichen Kranken-, Pflege- und Rentenversicherung der in der KSK Versicherten mitfinanziert.
Die Finanzierung folgt dabei grundsätzlich diesem Prinzip:
- 50 Prozent tragen die versicherten Künstler und Publizisten selbst.
- 30 Prozent werden über die Künstlersozialabgabe finanziert.
- 20 Prozent kommen über einen Bundeszuschuss.
Eine weitere Senkung des Abgabesatzes wurde auch dadurch möglich, dass in den vorausgegangenen Jahren zahlreiche zusätzliche abgabepflichtige Verwerter registriert werden konnten.
Die Kosten verteilten sich damit auf mehr zahlungspflichtige Unternehmen.
Der Abgabesatz blieb anschließend
von 2018 bis einschließlich 2022 bei 4,2 Prozent. Die heutige offizielle Übersicht der Künstlersozialkasse bestätigt diese Entwicklung. (Künstlersozialkasse)
2020 und 2021: Corona, Bundeszuschüsse und 4,2 Prozent
Im Oktober 2020 sah es zunächst danach aus, dass der Abgabesatz 2021 von 4,2 auf 4,4 Prozent steigen würde.
Die Corona-Situation hatte besonders für die Kulturbranche einen schwierigen wirtschaftlichen Hintergrund geschaffen.
Mit einem Entlastungszuschuss des Bundes in Höhe von 23 Millionen Euro sollte zunächst verhindert werden, dass der Abgabesatz sogar auf 4,7 Prozent steigt.
Doch wenige Wochen später änderte sich die Situation erneut.
Künstlersozialabgabe bleibt 2021 doch stabil
Am 26. November 2020 einigte sich der Haushaltsausschuss des Deutschen Bundestages auf weitere Mittel für die Künstlersozialversicherung.
Zusätzliche 32,5 Millionen Euro Bundesmittel sorgten schließlich dafür, dass der Abgabesatz für 2021 doch bei 4,2 Prozent blieb.
Gerade während der Coronakrise wurde damit erneut deutlich, welche Bedeutung die Künstlersozialversicherung für die soziale Absicherung selbständiger Künstler und Publizisten hat.
2023 bis 2026: Wieder bei rund fünf Prozent
Ab 2023 stieg die Künstlersozialabgabe erstmals seit fünf Jahren wieder deutlich.
Der Abgabesatz erhöhte sich von 4,2 Prozent auf 5,0 Prozent.
Damit endete die lange Phase eines konstanten Abgabesatzes, die seit 2018 bestanden hatte.
Auch 2024 und 2025 blieb der Abgabesatz bei 5,0 Prozent.
Für 2026 wurde der Satz leicht abgesenkt:
Die Künstlersozialabgabe beträgt 2026 4,9 Prozent.
Nach Angaben des Bundesministeriums für Arbeit und Soziales wurde die leichte Senkung unter anderem dadurch möglich, dass sich die wirtschaftliche Situation in der Kunst- und Kulturbranche besser entwickelt hatte als zuvor prognostiziert.
Entwicklung der Abgabesätze
| Jahr | Abgabesatz |
|---|---|
| 2005 | 5,8 % |
| 2006 | 5,5 % |
| 2007 | 5,1 % |
| 2008 | 4,9 % |
| 2009 | 4,4 % |
| 2010–2012 | 3,9 % |
| 2013 | 4,1 % |
| 2014–2016 | 5,2 % |
| 2017 | 4,8 % |
| 2018–2022 | 4,2 % |
| 2023–2025 | 5,0 % |
| 2026 | 4,9 % |
Die Werte entsprechen der aktuellen Übersicht der Künstlersozialkasse.
Aktueller Stand 2025 und 2026
Bis einschließlich 2024 lag dieser Grenzbetrag bei 450 Euro.
Für 2025 wurde er auf 700 Euro angehoben.
Seit 2026 liegt er bei 1.000 Euro im Kalenderjahr. Die Abgabepflicht nach § 24 Abs. 2 KSVG setzt in diesen Fällen voraus, dass die entsprechenden Entgelte diesen Betrag übersteigen.
Wichtig: Diese Bagatellgrenze gilt nicht pauschal für alle Abgabepflichtigen. Für die im KSVG genannten typischen Verwerter besteht eine solche allgemeine Bagatellgrenze nicht.
Damit ist gerade bei älteren Informationen zur Künstlersozialabgabe Vorsicht geboten: Nicht nur der Abgabesatz kann sich verändern, sondern auch einzelne Voraussetzungen der Abgabepflicht.
Du wirst von Auftraggebern auf die Künstlersozialabgabe angesprochen?
Wenn Du unsicher bist, was Fragen zur Künstlersozialabgabe für
Deine Tätigkeit, Deine Rechnungen oder Deine eigene KSK-Situation bedeuten, unterstützen wir Dich dabei, Deine konkrete Situation strukturiert einzuordnen.
Häufige Fragen zur Künstlersozialabgabe
Wie hoch ist die Künstlersozialabgabe 2026?
Der Abgabesatz beträgt im Jahr 2026 4,9 Prozent. 2025 lag er noch bei 5,0 Prozent.
Muss ein Künstler selbst die Künstlersozialabgabe zahlen?
Die Künstlersozialabgabe wird grundsätzlich von abgabepflichtigen Unternehmen bzw. Verwertern erhoben. Ob die beauftragte Person selbst über die Künstlersozialkasse versichert ist, ist für die Beurteilung der Abgabepflicht nicht entscheidend.
Gilt seit 2026 immer eine Grenze von 1.000 Euro?
Nein. Der Grenzbetrag von 1.000 Euro betrifft insbesondere die Abgabepflicht nach § 24 Abs. 2 KSVG, also Eigenwerbung und die sogenannte Generalklausel. Für typische Verwerter gibt es diese allgemeine Bagatellgrenze nicht.
Warum verändert sich der Abgabesatz?
Der Abgabesatz wird für jedes Kalenderjahr festgelegt. Einfluss haben unter anderem der Finanzierungsbedarf der Künstlersozialversicherung, die gemeldeten Entgelte, die Zahl der Abgabepflichtigen und der Bundeszuschuss.
Sind die alten Angaben in diesem Artikel noch gültig?
Die historischen Abschnitte dokumentieren den jeweiligen Stand zum Zeitpunkt ihrer ursprünglichen Veröffentlichung. Für die aktuelle Abgabepflicht und den aktuellen Abgabesatz ist immer die jeweils geltende Rechtslage maßgeblich.
Ist das Urteil bereits rechtskräftig?
Nein. Das Urteil ist noch nicht rechtskräftig. Eine Revision wurde zugelassen.
Quellen und weiterführende Informationen
Das könnte Sie auch interessieren
Ähnliche Beiträge
Persönliche Einordnung
Du möchtest Deine Situation verlässlich klären?
Wir unterstützen Dich bei Fragen zur Künstlersozialversicherung und zum weiteren Vorgehen.