Künstlersozialkasse
Das Überwiegensprinzip bei der KSK: Zusatzeinkommen ohne Verlust des Versicherungsschutzes
Selbstständige Kreative können neben ihrer künstlerischen Tätigkeit weitere Einkünfte erzielen.
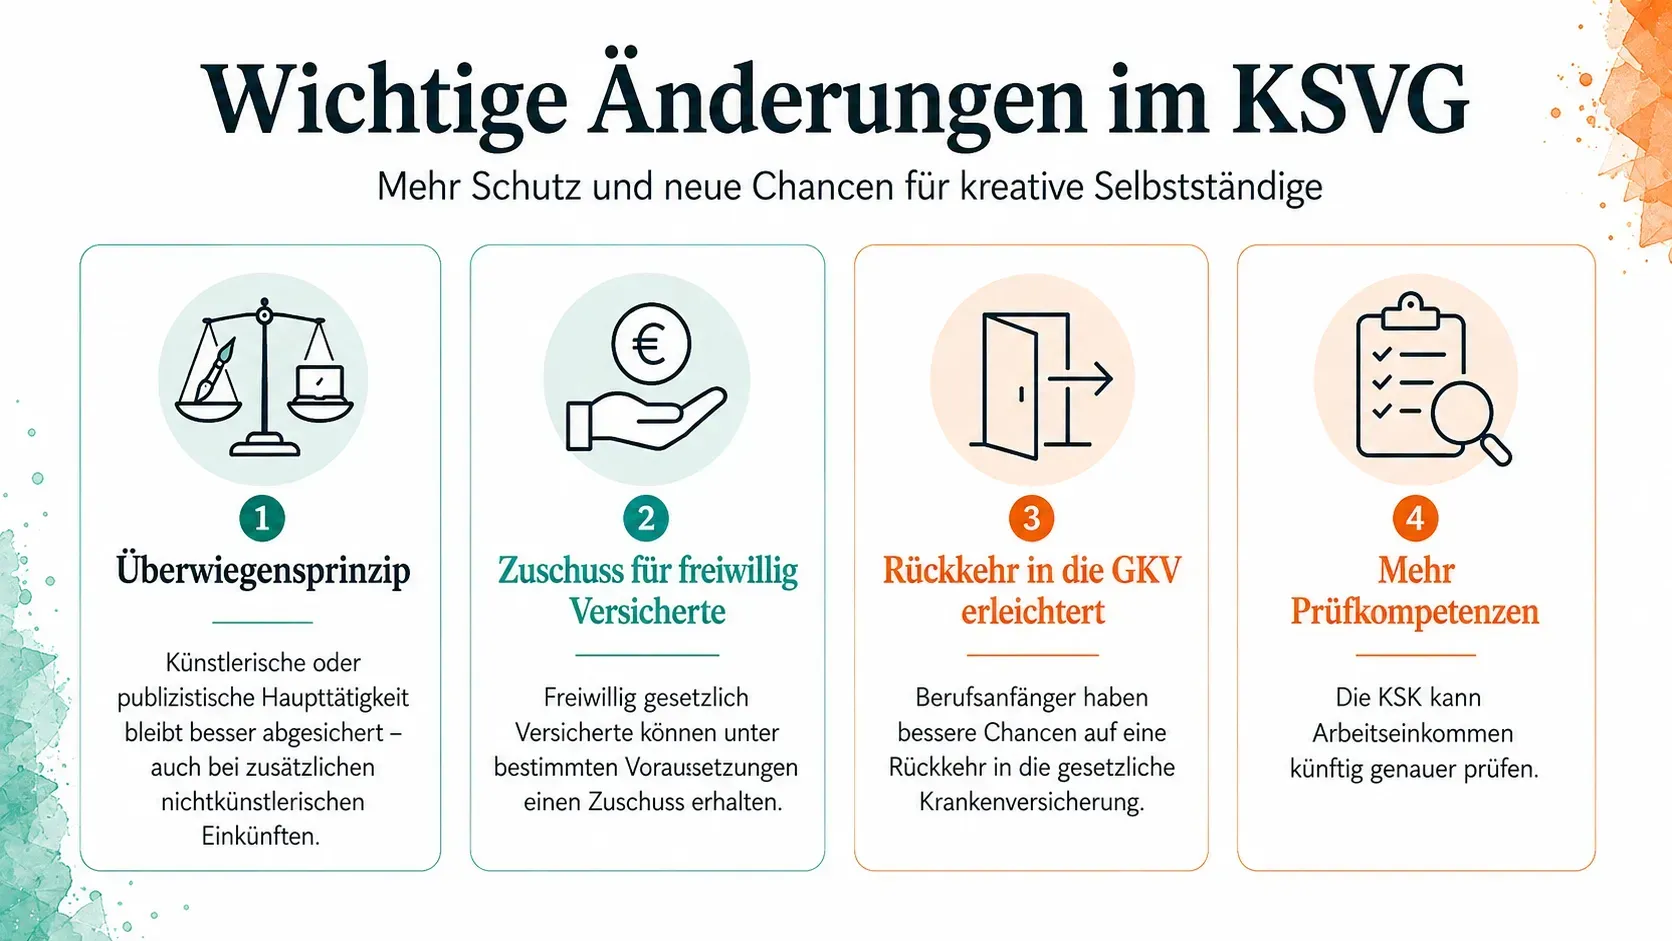
Das Überwiegensprinzip schafft für KSK-Versicherte deutlich mehr Spielraum, neben ihrer künstlerischen oder publizistischen Tätigkeit auch Einkünfte aus anderen selbstständigen Tätigkeiten zu erzielen.
Entscheidend ist bei Überschreiten der Geringfügigkeitsgrenze grundsätzlich, dass die künstlerisch-publizistische Tätigkeit wirtschaftlich überwiegt. Damit können zusätzliche Einkommensquellen genutzt werden, ohne dass der Kranken- und Pflegeversicherungsschutz über die KSK automatisch verloren geht.
Fazit: Das Überwiegensprinzip schafft für KSK-Versicherte deutlich mehr Spielraum, neben ihrer künstlerischen oder publizistischen Tätigkeit auch Einkünfte aus anderen selbstständigen Tätigkeiten zu erzielen.
Entscheidend ist bei Überschreiten der Geringfügigkeitsgrenze grundsätzlich, dass die künstlerisch-publizistische Tätigkeit wirtschaftlich überwiegt. Damit können zusätzliche Einkommensquellen genutzt werden, ohne dass der Kranken- und Pflegeversicherungsschutz über die KSK automatisch verloren geht.
In diesem Artikel
Aktueller Stand 2026
Für 2026 gelten folgende Werte:
- Geringfügigkeitsgrenze: 7.236 € Jahresgewinn aus einer nichtkünstlerischen bzw. nichtpublizistischen selbstständigen Tätigkeit
- Hälfte der Beitragsbemessungsgrenze in der gesetzlichen Rentenversicherung: 50.700 € pro Jahr
Die grundsätzliche Regelung des Überwiegensprinzips bleibt davon unverändert.
Die Geringfügigkeitsgrenze und ihre Konsequenzen
Die Geringfügigkeitsgrenze (Höhe des Minijobs) lag über viele Jahre bei 450 € monatlich. Damit war festgelegt, dass nicht-künstlerische Einkünfte auf einen betriebswirtschaftlichen Gewinn von 5.400 € pro Jahr begrenzt waren.
Wer bei der KSK telefonisch nachfragte, erhielt oft die Auskunft, dass man bereits bei einem Fremdeinkommen von 500 € im nächsten Monat aus der Versicherungspflicht in der Kranken- und Pflegeversicherung herausfällt. Dies führte häufig dazu, dass Künstler einen dringend benötigten Job ablehnten, um ihren KSK-Schutz nicht zu verlieren.
Im Jahr 2020 blieb die Grenze zunächst bestehen, doch dann kam die Pandemie, und viele Künstler konnten ihrer Tätigkeit nicht nachgehen und waren gezwungen, artfremde Jobs anzunehmen.
Dies führte erstmals zu einem Umdenken, und zum 23.07.2021 wurde die Grenze auf 1.300 € monatlich angehoben. Die Sonderregelung galt bis zum 31.12.2022. Für 2022 entsprach dies einem Jahreswert von 15.600 € für artfremdes Einkommen.
Wir sprechen hier jeweils vom betriebswirtschaftlichen Gewinn.
In der Praxis bedeutete dies, dass KSK-Versicherte, die in den pandemischen Jahren möglicherweise ein sehr geringes Einkommen erzielten – sogar unter dem Mindesteinkommen von 3.900 € pro Jahr –, zusätzlich höhere Gewinne aus einer anderen selbstständigen Tätigkeit erzielen konnten.
Diese zusätzlichen Einkünfte führten innerhalb der damaligen Grenzen nicht dazu, dass der Kranken- und Pflegeversicherungsschutz über die KSK entfiel. Die KSK-Beiträge wurden weiterhin auf Grundlage des künstlerischen beziehungsweise publizistischen Arbeitseinkommens berechnet.
Jede andere Gewerbetreibende hätte für diesen Betrag mindestens den eigenen Anteil an der Kranken- und Pflegeversicherung zahlen müssen, was im Schnitt etwa 2.500 € pro Jahr ausgemacht hätte.
Überwiegensprinzip schafft Planungssicherheit und Gerechtigkeit
Um eine zukunftssichere Lösung zu finden, wurde zum 01.01.2023 eine komplette Neuerung eingeführt: das „Überwiegensprinzip“.
Vereinfacht ausgedrückt besagt es, dass die künstlerische Tätigkeit am Ende gegenüber der artfremden Tätigkeit einen höheren wirtschaftlichen Erfolg haben muss. Dabei ist der Gewinn vor Steuern gemeint.
Damit wurden KSK-Versicherte im Grunde den Angestellten gleichgestellt.
Was viele nicht wissen: Auch Angestellte können nebenberuflich ein Gewerbe betreiben, ohne dass allein dadurch automatisch zusätzliche Krankenversicherungsbeiträge entstehen. Entscheidend ist insbesondere, ob die selbstständige Tätigkeit hauptberuflich ausgeübt wird.
Nur freiwillig Versicherte Selbstständige müssen für alle Einkommensarten Beiträge zahlen.
Es gilt nach wie vor die Geringfügigkeitsgrenze, die im Jahr 2026 bei 7.236 € pro Jahr liegt, was die KSK auch in ihren Veröffentlichungen betont.
Es ist wichtig zu beachten, dass bis zu diesem Einkommen das Überwiegensprinzip nicht zur Anwendung kommt.
Wer beispielsweise mit der Kunst 4.300 € Gewinn erzielt, aber 6.400 € mit einer artfremden Tätigkeit, gehört zu den Glücklichen, die nur die KSK-Beiträge für Kranken-, Pflege- und Rentenversicherung auf das künstlerische Einkommen zahlen müssen.
Erst wenn die Grenze überschritten wird, ist das wirtschaftliche Überwiegen erforderlich.
Keine Rentenversicherung – eher seltenes Ereignis
Sollte die artfremde Tätigkeit die halbe Bemessungsgrenze für Rentenbeiträge erreichen – das sind im Jahr 2026 50.700 € –, fällt die Rentenversicherungspflicht nach dem KSVG weg.
Solange die künstlerisch-publizistische Tätigkeit weiterhin wirtschaftlich überwiegt, bleibt die Versicherungspflicht nach dem KSVG in der Kranken- und Pflegeversicherung, bezogen auf die künstlerische Tätigkeit bestehen.
Das wird zwar eher selten vorkommen, wurde uns aber auf Nachfrage seitens der Künstlersozialkasse bereits im Januar 2023 bestätigt.
Am Ende werden KSK-Versicherte so behandelt wie auch Angestellte, was deutlich mehr Gerechtigkeit für freie Künstler und Medienschaffende bietet.
Nun wird die künstlerische Tätigkeit nicht mehr aus der Förderung gestrichen, nur weil geringfügige Fremdeinkommen erwirtschaftet oder aus ererbten Firmenbeteiligungen sowie auch Einkünften aus eventuell früheren Tätigkeiten ein Fremdeinkommen erzielt wird.
Was bedeuten die Änderungen für Deine Situation?
Wenn Du unsicher bist, wie sich die KSVG-Regelungen auf Deine persönliche Situation auswirken, kannst Du Deine Fragen in einer KSK-Beratung klären.
Häufige Fragen zum Überwiegensprinzip bei der KSK
Was bedeutet das Überwiegensprinzip bei der KSK?
Das Überwiegensprinzip bedeutet vereinfacht, dass die künstlerische oder publizistische Tätigkeit gegenüber der weiteren selbstständigen, nichtkünstlerischen Tätigkeit wirtschaftlich überwiegen muss. Maßgeblich ist dabei der Gewinn vor Steuern.
Seit wann gilt das Überwiegensprinzip für weitere selbstständige Tätigkeiten?
Die Neuregelung wurde zum 1. Januar 2023 eingeführt. Seitdem gilt das Überwiegensprinzip auch für KSK-Versicherte, die neben ihrer künstlerischen oder publizistischen Tätigkeit eine weitere selbstständige nichtkünstlerische Tätigkeit ausüben.
Gilt das Überwiegensprinzip bei jedem zusätzlichen Einkommen?
Nein. Nach der im Artikel beschriebenen Regelung kommt das Überwiegensprinzip bis zur Geringfügigkeitsgrenze nicht zur Anwendung. Erst wenn diese Grenze überschritten wird, ist das wirtschaftliche Überwiegen relevant.
Kann ich neben meiner künstlerischen Tätigkeit noch einer anderen selbstständigen Tätigkeit nachgehen?
Ja. Eine weitere selbstständige nichtkünstlerische Tätigkeit ist grundsätzlich möglich. Wird die Geringfügigkeitsgrenze überschritten, muss die künstlerisch-publizistische Tätigkeit wirtschaftlich überwiegen, damit der Versicherungsschutz in der Kranken- und Pflegeversicherung über die KSK bestehen bleibt.
Was passiert, wenn die Einkünfte aus der nichtkünstlerischen Tätigkeit zu hoch werden?
Überschreiten die Einkünfte die Geringfügigkeitsgrenze, wird das wirtschaftliche Verhältnis zwischen der künstlerisch-publizistischen und der weiteren selbstständigen Tätigkeit relevant. Nach dem Überwiegensprinzip muss die künstlerisch-publizistische Tätigkeit wirtschaftlich von höherer Bedeutung sein.
Quellen
- des Bundesministeriums für Arbeit und Soziales
- Wichtige Änderungen zum Künstlersozialversicherungsgesetz
- Künstlersozialkasse: Aktuelle Werte in der Sozialversicherung 2026
- Künstlersozialkasse: Versicherung bei der KSK trotz Nebenjob
- Künstlersozialkasse: Corona-Sonderregelung zur Erhöhung der Zuverdienstgrenze ab 23.07.2021
- KSVG § 5 – Versicherungsfreiheit in der Kranken- und Pflegeversicherung
- KSVG § 4 – Versicherungsfreiheit in der gesetzlichen Rentenversicherung
- Bundesministerium für Arbeit und Soziales: 8. SGB IV-Änderungsgesetz
Das könnte Sie auch interessieren
Ähnliche Beiträge
Persönliche Einordnung
Du möchtest Deine Situation verlässlich klären?
Wir unterstützen Dich bei Fragen zur Künstlersozialversicherung und zum weiteren Vorgehen.